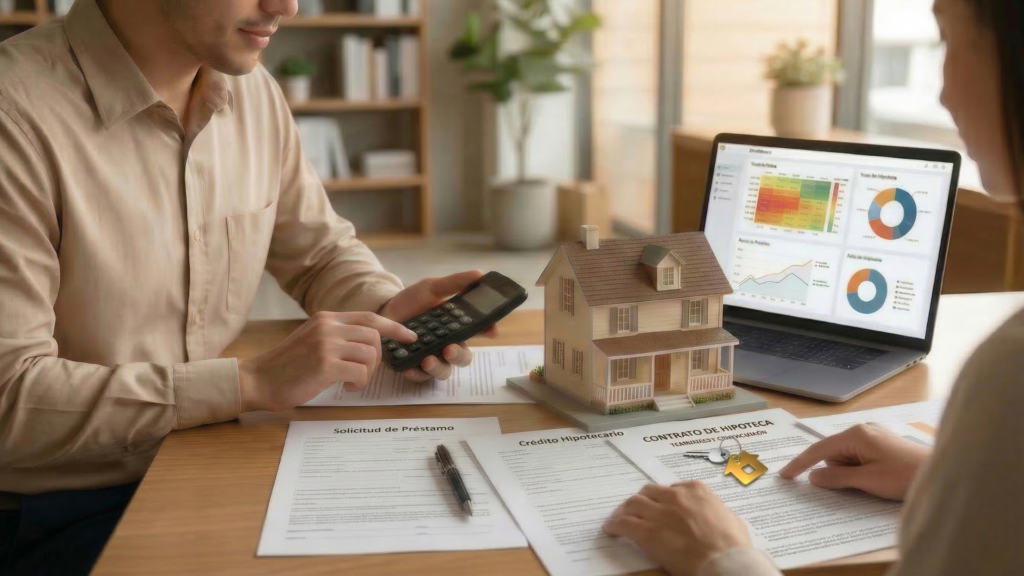
¿Sabías que el error más costoso y frecuente al comprar tu casa, no es el precio del inmueble? Es el contrato firmado con el banco; muchos ciudadanos Latinoamericanos sueñan con su patrimonio propio y se enfocan únicamente en eso; dejando de lado el tema de los créditos bancarios, el cual influirá directamente en su vida, respecto del tiempo y el dinero, que aportes al banco mes a mes.
En este artículo, te mostraremos cómo elegir una hipoteca de forma inteligente. Ello, con el fin de asegurar un mejor futuro para ti y tus seres queridos. Recuerda, este tipo de procesos puede ser complicado, sobre todo en temas de búsqueda de la “primera vivienda”, costos de tasas de pagos, interés o comisiones”, en Latinoamérica.
La meta a conseguir con el presente artículo, es ayudarte a comprender aquellas tendencias financieras, relacionadas a las hipotecas; esto con el objetivo de encontrar las mejores hipotecas este 2026, y en adelante. Para que así, tengas aquella tranquilidad o seguridad al tomar esta decisión tan importante, la cual es el obtener un crédito hipotecario, consiguiendo así lograr evitar deudas, gastos innecesarios y de esta manera poder aprovechar al máximo tu inversión para tu primera vivienda o mejoras en ella.
Así también, la claridad financiera es clave para el éxito patrimonial independientemente del país al cual pertenezcas. Ahora hablaremos de los factores importantes como el CAT y de aquellas comisiones o intereses que están ocultos. Y por lo general, estos suelen pasar desapercibidos para muchas personas cuando adquieren su primera hipoteca.
Puntos claves a tener en consideración:
- El análisis de las tasas de interés fijas frente a las variables existentes.
- La evaluación del Costo Anual Total (CAT) antes de cualquier firma (contrato).
- La importancia de un buen ahorro sólido, para realizar el enganche inicial (primeros pagos).
- Revisión de los seguros vinculados que son de carácter obligatorio, respecto del crédito a obtener.
- El impacto de la inflación respecto de los plazos de pago a largo plazo
- El uso de simuladores bancarios para proyectar mensualidades reales, para tener un camino trazado.
Por qué la elección de tu primera hipoteca determinará el camino de tu estabilidad financiera
EL escoger o tramitar la primera hipoteca, pero de forma “correcta”, será un aspecto crucial para tu estabilidad financiera a largo plazo. Cuando estemos en la situación de elegir nuestra primera hipoteca, tenemos que comprender, que este será un gran paso en nuestras vidas, que generará también un gran impacto en nuestras finanzas; recuerda, no es solo un préstamo, sino es un compromiso que afectará en la toma de decisión y en el destino de nuestros ahorros, inversiones y planificaciones financieras que tengamos en nuestras vidas.
Al adquirir hipotecas, debemos previamente mirar muchos factores importantes. Los cuales, estos incluyen la tasa de interés, el plazo del crédito y obviamente las condiciones de pago del mismo. La elección de una buena y correcta hipoteca puede cambiar por mucho nuestra capacidad de cumplir con nuestras obligaciones financieras, sin tener que recurrir a sacrificios que condicionen nuestra calidad de vida.
Factores a considerar para la primera hipoteca
Es vital saber que las hipotecas para el primer comprador tienen ciertas condiciones especiales; estas pueden incluir subsidios, tasas de interés bajas y programas de ayuda. El uso de estos programas puede ser una buena estrategia inteligente para fortalecer nuestra base financiera.
Al momento de elegir una hipoteca, debemos considerar varios aspectos claves:
- Primero. – La tasa de interés y su efecto al momento de realizar nuestros pagos mensuales.
- Segundo. – Respecto al plazo del crédito y su costo total del crédito.
- Tercero. – Las condiciones de pago y sus posibles penalizaciones, en caso de estar en la posibilidad de realizar pagos anticipados.
- Cuarto. – Que contenga beneficios adicionales, en temas como seguros y protecciones.
El realizar el respectivo análisis de estas opciones y comparar hipotecas con diferentes proveedores (entidades bancarias), nos permitirá tomar una decisión que se ajuste a nuestras metas y capacidades financieras. No lo olvides, elegir tu primera hipoteca en base a los aspectos antes mencionados, será un paso muy importante para una base financiera sólida y estable, para así no tener que hacer sacrificios innecesarios.
Y cuáles son los tipos de hipotecas existentes y disponibles
En Latinoamérica existe una amplia variedad de alternativas en el sector de hipotecas para elegir a preferencia. Pero, recuerda hacerlo conforme y de acuerdo a las diferentes necesidades financieras que posees o buscar obtener. Para así, poder encontrar la mejor opción que se ajuste a ti.
Las hipotecas a tasa fija: Seguridad y previsibilidad
Aquellas hipotecas que poseen una tasa fija, tienen las características de ser muy seguras. Debido a que las tasas de interés no cambian, se mantienen, lo que permite y facilita planificar tus gastos mensualmente. La previsibilidad es clave para evitar aquellas situaciones inesperadas al realizar tus pagos mes a mes.
Hipotecas a tasas variables: Significa mayor riesgo y posible ahorro inicial
Las hipotecas con características a tasas variables, pueden tener tasas iniciales más bajas (accesibles). Pero, existe el riesgo de que las tasas aumenten y sean más altas. Por ello, es crucial, ponerse a pensar y analizar la situación, de que si el ahorro inicial por la hipoteca, es un riesgo que vale la pena sobrellevar o elegir. En cuestiones de flexibilidad brindadas por las entidades hipotecarias, es importante considerar previamente la tolerancia al riesgo que estamos por llevar.
Las situaciones en hipotecas mixtas: El equilibrio que se recomienda
Las hipotecas mixtas, poseen la importante característica de combinar la estabilidad y flexibilidad; por consiguiente, son excelentes opciones para aquellas personas que buscan un equilibrio de seguridad y riesgo moderado. Esta opción de hipoteca mixta, se basa principalmente en el equilibrio y que este puede ser especialmente beneficioso para aquellos interesados quienes tienen ingresos variables.
Créditos con subsidio gubernamental para los primeros compradores
Los diferentes países y con sus respectivos gobiernos en Latinoamérica, ofrecen subsidios para las personas que están en la condición de “primeros compradores”. Estos programas pueden incluir tasas de apoyo mediante subsidios o contribuciones accesibles. Como por ejemplo, en México existe el Infonavit, el Fovissste, en Perú el “crédito mi vivienda” y en Colombia está el subsidio de “Cajas de Compensación Familiar” o “Mi casa ya”, estos programas de subsidios brindan ayudan a los compradores hipotecarios en la condición de “primerizos”.
El simple hecho de lograr comprender, entender y analizar las hipotecas te ayudará significativamente a tomar una decisión correcta e informada. Para finalizar con la idea, la clave aquí está en investigar, analizar y comparar las opciones más coherentes y accesibles según el país de origen.
Cuáles son los factores claves al momento de elegir tu hipoteca para tu primera vivienda
Para elegir tu hipoteca ideal con el fin de obtener tu primera vivienda, es un proceso con muchos detalles a considerar; por eso, es esencial evaluar varios aspectos importantes. Para así, poder tomar la decisión más acertada acorde a tus necesidades y condiciones de vida o financieras, todo ello en base a la información, análisis y evaluación debida. Hacerlo así, te permitirá disfrutar de tu nuevo hogar sin preocupaciones y sin limitaciones en la condición de vida.
La evaluación realista de tu capacidad de pago mensual
Es muy, pero muy importante evaluar y volver a evaluar tu capacidad de pago antes de tomar tu primera hipoteca de vivienda, para evitar desgracias futuras. Para ello, debes considerar tus ingresos, tus gastos fijos y variables, incluyendo también las otras obligaciones financieras que pudieran suscitarse. Lo recomendable como regla general es no dedicar más del 35 a 45% de tus ingresos mensuales al pago de la hipoteca. Al realizar dicha regla, mantienes así un equilibrio entre el pago mensual de tu casa y los otros gastos esenciales que se presentan mes a mes.
El plazo del crédito obtenido: Plazo corto vs largo plazo
El plazo del crédito es un factor importante a considerar en todo momento. Un plazo corto significa realizar pagos mensuales más altos, pero con menos intereses a pagar (pagas a menos tiempo). Y por su lado contrario, por así decirlo, está el largo plazo, que se caracteriza en la reducción de los pagos mensuales, pero aumenta los intereses totales, debido a que los pagos a realizar sean por más tiempo. Por eso, es vital considerar y analizar cada una de estas opciones, según tus metas financieras y tu capacidad de pago.
El pago inicial: Considerar siempre, cuánto es realmente lo que necesitas ahorrar
El pago inicial o enganche es una cantidad de dinero importante que ¿debes ahorrar o emplear?, es decir, en muchos casos que se requiere un mínimo del 10% al 20% del valor de la propiedad, como pago inicial. Y para poder sobrellevar eso, existen programas hipotecarios con opciones de enganche o pagos de inicial más bajos o incluso sin él. Por eso, es importante investigar y comparar entre las diferentes entidades hipotecarias (bancarias) para encontrar la mejor opción que se adecue a ti.
Aquellas comisiones ocultas que debes identificar
Un dato relevante además de todo lo relacionado a los intereses, es estar atento a las comisiones ocultas existentes en el crédito hipotecario. El contenido del contrato, si no se realiza el análisis debido, estos pueden ocultar importantes datos como las comisiones por apertura, cargos por pago anticipado, y seguros obligatorios. Considera siempre el entender, conocer y analizar las comisiones, ya que eso te servirá de ayuda al momento de calcular el costo total de tu hipoteca, para así evitar sorpresas desagradables más adelante.
Requisitos de elegibilidad para hipotecas, siendo un primer comprador
Para conseguir una hipoteca como primer comprador, debes cumplir con ciertos requisitos, como los ya señalados con anterioridad, ya que estos te servirán como ruta en base a conocimientos, con el fin de poder pagar tu hipoteca de forma responsable y eficiente. Estos requisitos varían según la entidad bancaria y según el tipo de hipoteca que optes elegir.
La documentación indispensable que debes preparar
Para este punto, es crucial tener toda la documentación necesaria al momento de solicitar tu primera hipoteca, y esto incluye:
- Identificación oficial: Puede ser el pasaporte, cédula de identidad o licencia de conducir, según el país de origen.
- Comprobantes de ingresos: Contar con los recibos de sueldo, declaraciones de renta o documentos que demuestren tus ingresos mensuales (de preferencia).
- Documentos de propiedad: Tener a la mano las escrituras de propiedad, planos de la propiedad y entre otros.
- Historial crediticio: De ser posible, contar con los informes de crédito que demuestren tu historial de pagos y deudas ya cumplidas.
El historial crediticio: Qué muchos bancos buscan
Muchos bancos revisan tu historial crediticio para evaluar tu capacidad de pago; es decir, si cuentas con un buen historial, esto puede aumentar tus posibilidades de obtener una hipoteca fácilmente e incluso obtienes ciertos beneficios.
Algunos aspectos importantes que los bancos en su mayoría de las veces buscan, son:
- El historial de pagos: Esto es concerniente a los pagos puntuales y sin retrasos.
- El nivel de endeudamiento: Es la relación entre tus deudas y tus ingresos mensuales.
- La duración del crédito: Esto es la longitud de tu historial crediticio a lo largo del tiempo (años).
Comprobación de ingresos y la estabilidad laboral
Además del historial crediticio, las entidades hipotecarias (bancarias) también verifican tus ingresos y tu estabilidad laboral en la actualidad. Esto es con el fin de que los bancos se aseguren que efectivamente puedes pagar la hipoteca obtenida.
Para demostrar tus ingresos y estabilidad laboral, debes presentar lo siguiente (referencial):
- El contrato de trabajo: Un contrato vigente que demuestren tu relación laboral.
- Los recibos de sueldo: Documentos que acrediten tus ingresos monetarios mes a mes.
- Las declaraciones de renta: Documentos fiscales que respalden tus ingresos mensuales.
Cómo comparar hipotecas de forma efectiva: Nuestra metodología
El realizar las comparaciones de hipotecas es clave para encontrar la mejor opción que se ajuste a tus necesidades. Aquí te presentamos la forma de cómo hacerlo de manera más efectiva.
-
El CAT, tu mejor herramienta de comparación.- El Costo Anual Total (CAT) es una herramienta clave para comparar hipotecas en sus diferentes variedades y tipos; debido a que te muestra el costo total, incluyendo los intereses y comisiones existentes.
Al observar y analizar el CAT, te permitirá entender de mejor manera los costos de la hipoteca en cuestiones de largo plazo.
-
La creación de tu tabla comparativa (personalizada).- El crear una tabla comparativa personalizada, que se ajuste a tus condiciones y necesidades de vida o financiera, te servirá de ayuda en la organización de tu hipoteca que logres obtener. Así también incluye en tu tabla las tasas de interés y las comisiones.
Una tabla bien estructurada y acorde a tus necesidades, te ayudará a ver y analizar las ventajas y desventajas de cada hipoteca que averigües.
El uso inteligente de simuladores de crédito hipotecario
Los simuladores de crédito hipotecario te permitirán probar los diferentes escenarios, una vez obtenido el crédito hipotecario (simulación). Te muestran cómo cambian los pagos según el plazo, la tasa y las comisiones (de ser el caso).
Usando estos simuladores, tomas las mejores decisiones en base a informaciones, y a situaciones anticipas de posibles cambios en tus pagos según el tiempo.
Análisis de seguros y protecciones incluidas
Es crucial realizar el respectivo análisis de los seguros y las protecciones que vienen junto a las hipotecas y estos pueden incluir seguros de vida y contra el desempleo.
Comprender las protecciones que vienen incluidas y el cómo funcionan te ayudará a elegir una hipoteca más segura y adecuada a tu necesidad.
Las tasas de interés y las proyecciones para el 2026
Las tasas de interés proyectadas para el 2026 serán clave al momento de elegir tu hipoteca en Latinoamérica. Es importante saber cómo estos factores impactarán en tu toma de decisión o elecciones financieras.
Latinoamérica tiene un panorama económico variado y cambiante. Cada país experimenta crecimiento y estabilidad de manera diferente, según el tiempo y la forma de gobierno. Por eso, es crucial analizar estas tendencias para anticipar cómo podrían afectar las tasas de interés hipotecarias, según las temporadas, circunstancias o crisis de gobierno.
El panorama económico que se puede anticipar
Para el 2026 y en adelante, la economía en Latinoamérica seguirá enfrentando muchos desafíos y oportunidades constantes. Donde algunos países tendrán un crecimiento fuerte, mientras que otros enfrentarán retos constantemente.
- Las expectativas de crecimiento económico estarán puestas en países como Chile, Colombia, Argentina, México y Perú.
- Los desafíos económicos potenciales estarán especialmente en Argentina debido a la inflación y la volatilidad del mercado actual.
- Las oportunidades de inversión estarán en sectores específicos, según cada región o situación actual que atraviesa.
Es esencial considerar diversos factores al momento de evaluar las opciones de hipoteca disponibles, factores como lo precisados párrafos atrás.
Las opciones existentes entre bancos tradicionales vs las instituciones emergentes
La competencia entre bancos tradicionales e instituciones emergentes está cambiando el mercado hipotecario, debido a la variedad de opciones (oferta y demanda). Los bancos tradicionales ofrecen estabilidad, mientras que los emergentes pueden ser más innovadores y flexibles. Ya es decisión de cada uno, elegir lo que mejor le parezca y convenga, entre las opciones existentes.
Para realizar una adecuada comparación entre las opciones señaladas, es importante considerar que:
- Primero.- Las tasas de interés ofrecidas por cada tipo de institución o bancos hipotecarios.
- Segundo.- Las condiciones y los requisitos existentes para la aprobación de hipotecas.
- Tercero.- Aquellos servicios adicionales y los beneficios incluidos en los productos hipotecarios que optes elegir.
Estrategias para negociar las mejores tasas hipotecarias
Recuerda siempre negociar una mejor tasa de interés, ya que eso puede generarte mucho ahorro a largo plazo. A continuación, algunas situaciones o estrategias efectivas a tener en cuenta:
- Mejorar tu historial crediticio para ser considerado un cliente de bajo riesgo.
- Comparar las ofertas de diferentes instituciones financieras.
- Considerar la posibilidad de un plazo de crédito más largo o más corto según sea la necesidad o beneficios que estés buscando.
Entender y analizar el panorama económico y el comparar las diferentes opciones te permitirá tomar una decisión más acertada y beneficiosa. Así, podrás elegir lo que mejor se ajuste a tus necesidades y objetivos financieros planteados.
Consideraciones específicas según cada país ubicado en Latinoamérica
Cada país en Latinoamérica tiene sus propias reglas, beneficios y oportunidades para aquellas personas que buscan su primera hipoteca. La clave está en entender las particularidades de cada situación existente en el mercado nacional.
La hipoteca en México: Infonavit, Fovissste y demás opciones bancarias
En el país de México, los ciudadanos trabajadores pueden acceder a una hipoteca a través de los programas de Infonavit y Fovissste. Estas instituciones ofrecen condiciones favorables para comprar una vivienda siendo “primerizos”.
Los programas especiales para los primeros compradores – México
En México existe el Infonavit, y este programa está dirigido principalmente para los primeros compradores. Este programa ofrece créditos con intereses bajos y subsidios para el enganche o cuota inicial.
Mejores Hipotecas este 2026 para el Mercado Mexicano
Para el año 2026 y adelante, se espera más diversidad y categorías en el rubro de las hipotecas en México, siendo estos los bancos y entidades financieras los más destacados por ofrecer productos innovadores y competitivos según la necesidad de su público o clientes.
Las hipotecas en Colombia: Temas de subsidios y oportunidades
En el país de Colombia, se caracteriza por tener programas gubernamentales para comprar viviendas; siendo los programas los más demandados, porque ofrecen subsidios y apoyan a las familias con ingresos medios y hasta inclusos con ingresos bajos (previa evaluación).
Las hipotecas en el territorio Peruano: El crédito “Mi Vivienda”
El Crédito “Mi Vivienda” es el más popular y grande programa en el territorio peruano. Debido principalmente, porque ofrece financiamiento para viviendas nuevas con intereses subsidiados y accesibles.
Hipoteca en Argentina: Navegando con la volatilidad
El mercado hipotecario en Argentina es volátil o muy cambiante debido a la economía y crisis que está atravesando. Sin embargo, hay opciones para quienes desean comprar una vivienda, lo cuestión es averiguar y estar seguro de tomarla.
Las hipotecas en Chile: Un sistema consolidado y estable
Chile tiene un sistema hipotecario estable y consolidado debido a su actual crecimiento y desarrollo como país. Hay muchas opciones para quienes buscan comprar viviendas de forma segura.
Los programas gubernamentales que facilitan tu primera compra de una vivienda
Si estás pensando en comprar tu primera vivienda, la clave está en conocer y analizar los diferentes programas gubernamentales; estos ofrecen subsidios, tasas de interés bajas y hasta más, según gusto o necesidades financieras, lo que finalmente hace más fácil adquirir una propiedad mediante el crédito hipotecario.
En Latinoamérica, los gobiernos han creado iniciativas con el fin de ayudar a los primeros compradores “primerizos”. Esta ayuda no solo reduce el costo o cuota inicial, sino también mejora las condiciones de financiamiento a largo plazo, según corresponda.
Aquellos subsidios disponibles por cada país
Los diferentes subsidios existentes varían por mucho según cada país. En México, el Infonavit ofrecerá créditos accesibles a los trabajadores estatales. En Colombia, el programa Mi Casa Ya, ayuda a familias de bajos ingresos.
En el país de Perú, está el Crédito Mi Vivienda que financia la compra de viviendas nuevas con tasas subsidiadas a todos los interesados. En Chile, se tiene el Subsidio Habitacional es una excelente opción para la obtención de tu primera vivienda con cuotas o pagos accesibles.
El proceso de aplicación que recomendamos seguir
Para aprovechar estos programas, se tiene que seguir un proceso previamente. Primero, investiga y analiza los programas de tu país y verifica si cumples con los requisitos según cada país. Luego, prepara la documentación necesaria, con el fin de acreditar tus ingresos y agrega los comprobantes de trabajo (actual).
Con toda la documentación lista y ordenada, podrás enviar entonces tu solicitud a través de los canales oficiales (según cada país). Finalmente, hazle el seguimiento correspondiente a tu solicitud, ello con el fin de asegurarte de que avanza y no esté estancado.
Combinación estratégica de recursos públicos y privados
Una buena estrategia es combinar recursos públicos con financiamiento privado. Por ejemplo, usa un subsidio para el enganche (cuota inicial) y una hipoteca para el resto. Así, aprovechas las ventajas de ambos sectores.
Es importante hacer las consultas correspondientes a expertos financieros para encontrar la mejor estrategia que se ajuste para ti; para así, poder obtener las mejores condiciones posibles en beneficio propio.
Los errores graves al elegir tu hipoteca y que debes de evitar
Es de vital importancia evitar ciertos errores muy comunes al momento de elegir una hipoteca, ya que esto puede afectar por mucho en tu economía. Por lo que, te mostraremos los errores más comunes y cómo evitarlos para poder tomar la mejor decisión, sin arrepentimientos posteriores.
El Ignorar el costo total de la propiedad
Al momento de comprar una casa, muchos solo miran el precio y dejan de lado las tasas de interés. Nunca hagas eso, siempre revisa y considera todos los costos de la propiedad, esto incluye impuestos, seguros, mantenimiento y posibles reparaciones. Tales como:
- Los impuestos sobre la propiedad.
- El seguro de vivienda.
- Los costos de mantenimiento y reparaciones que se puedan dar.
- Los gastos de cierre y de comisiones.
El comprometer más del 30% de tus ingresos a los pagos mensuales
Recuerda, la cuota hipotecaria mensual no debe exceder del 35% al 45% de tus ingresos. Si lo haces, podrías enfrentar dificultades financieras, y como consecuencia de eso estarás muy limitado para poder cubrir otros gastos en tu estilo de vida.
«La regla del 35% (como base) es una guía general para asegurar que los propietarios puedan manejar sus pagos hipotecarios sin tener que recurrir a sacrificios financieros o alterar las condiciones en el estilo de vida».
Decidir únicamente por la tasa de interés promocional
Las tasas de interés promocionales pueden parecer atractivas, pero son engañosas. La clave está en entender las condiciones y sus implicaciones a largo plazo. Algunas hipotecas tienen tasas iniciales bajas, pero que pueden subir mucho con el tiempo.
- Investiga siempre las condiciones de las tasas de interés.
- Entiende el cómo y cuándo se pueden cambiar las tasas (al inicio o al final).
- Considera el impacto a largo plazo, respecto de la realización de tus pagos del mes a mes.
La situación de firmar sin entender todas las cláusulas
Es crucial leer y entender todos los términos y condiciones del contrato hipotecario o bancario antes de firmarlo (analízalo), nunca firmes a ciegas. No entender las cláusulas puede generar grandes problemas legales e incluso crear sorpresas desagradables.
Al comparar hipotecas, logras así entender bien todos los detalles del contrato. No tengas miedo de hacer preguntas si algo no está claro o es confuso, siempre realiza consultas, no te quedes callado.
Las hipotecas con mejor panorama en este 2026: Nuestras recomendaciones por perfil
El comprar una vivienda en Latinoamérica en este 2026 y en adelante, es un gran paso a dar. Y para hacerlo de la mejor manera, primero, debes de elegir bien tu hipoteca (entiende y revisa). Por lo que, analizamos las mejores opciones según el perfil de cada tipo de comprador.
La hipoteca ideal para cada comparador varía según los ingresos, el trabajo y las metas financieras que cada uno tenga. Aquí te contamos qué es mejor para ti, según tu perfil.
Qué tipo de préstamo hipotecario es mejor para ingresos moderados
Si tus ingresos son moderados, te recomendamos hipotecas con tasas fijas; es decir, las de características “seguras”. Estas hipotecas te dan estabilidad en tus pagos, no cambian. Así, puedes planificar mejor tu dinero mes a mes e incluso a largo plazo.
No olvides, la clave está en mirar el monto del préstamo y el valor de la casa (vivienda). Un buen enganche puede bajar tus pagos mensuales.
Las opciones ideales para trabajadores independientes
Los trabajadores independientes enfrentan desafíos (reiteradas veces) al momento de pedir una hipoteca, debido a su inestabilidad laboral que atraviesa. Pero hay también opciones pensadas para ellos.
Una buena opción es la hipoteca con ingresos declarados. Ello te permite mostrar tus ingresos a través de tus impuestos y que efectivamente tienes un ingreso económico por tu trabajo. Esto varía según cada país.
Alternativas para empleados con ingresos fijos
Si tienes un trabajo fijo y estable, las hipotecas tradicionales son una buena opción para ti. Ello, porque ofrecen buenas tasas y flexibilidad en los pagos, debido a tu condición laboral.
Es importante comparar ofertas de diferentes entidades hipotecarias o bancarias. Así, encontrarás la mejor tasa y las mejores condiciones. Un CAT (Costo Anual Total) si es bajo, es un buen signo, para tomar el crédito hipotecario.
Cuál es la mejor opción para hipotecar tu casa según tu situación actual
La mejor hipoteca para ti dependerá obviamente de tu situación financiera actual, nunca obtengas un crédito si estás con fuertes deudas. Así, también debes pensar en tu edad, tus ingresos, tus gastos y metas a futuro.
Te recomendamos hablar con un asesor financiero y hacer las consultas respectivas; un experto te ayudará a elegir la mejor hipoteca según tus condiciones financieras.
Conclusión a considerar
Al momento de buscar la hipoteca ideal para tu primera casa, recuerda que la clave está en pensar, revisar y analizar los diferentes aspectos ya mencionados a lo largo de la presente guía. De seguir todos estos aspectos de la mejor manera, afectarán tu situación financiera en el futuro para bien. En nuestra guía, hemos visto los distintos tipos de hipotecas y sus condiciones; esto incluye desde las hipotecas a tasa fija hasta las con subsidio por parte del gobierno, todo ello pensado para los primeros compradores “primerizos”.
Esperamos que esta guía te haya dado una base sólida para poder elegir de la mejor manera. Recuerda que es importante analizar tu capacidad de pago (situación financiera). También debes pensar en el tiempo que tendrás para pagar tu crédito y entender las comisiones del mes a mes.
Tomate el tiempo para comparar y buscar los diferentes programas gubernamentales que brinda ayuda a los primeros compradores; para así, encontrar la hipoteca que mejor se ajuste a tus necesidades, metas financieras y estilo de vida.
Preguntas y respuestas
¿Cuáles son las mejores opciones para hipotecar tu casa por primera vez?
La mejor opción depende de tu situación financiera. Para una primera vivienda, un crédito a tasa fija es lo más ideal. En México, BBVA y Santander ofrecen estabilidad frente a la inflación. Si buscas una estabilidad a largo plazo, elige una hipoteca con pagos fijos (evalúa siempre), esto te ayudará a planificar tus finanzas sin sorpresas.
¿Qué tipo de préstamo hipotecario es mejor para quienes compran una vivienda por primera vez?
Para este caso, se tienen los créditos con subsidio gubernamental y son ideales para los primeros compradores “primerizos”. En Colombia por ejemplo, está el programa de Bancolombia siendo una excelente opción. En Perú, está el Crédito Mi Vivienda del BCP que ofrece bonos que reducen el capital. Estos préstamos tienen tasas preferenciales y minimizan el impacto del enganche.
¿Cómo podemos elegir una hipoteca de manera inteligente para asegurar nuestra estabilidad?
Nunca comprometas más del 35% de tus ingresos en el pago mensual de tu hipoteca, analiza siempre el Costo Anual Total (CAT) en México o la TAE en España. Estos indicadores incluyen seguros y comisiones, que se debe de tener siempre en cuenta. Las instituciones como CaixaBank en España y Banco de Chile son transparentes al mostrar estos costos. Todo depende del país.
¿Cuáles son los factores que debemos considerar al momento de adquirir una hipoteca para nuestra primera vivienda?
No solo es mirar las tasas de interés, evalúa siempre el plazo del crédito (tiempo), el porcentaje de financiamiento y las comisiones que tiene. En nuestra experiencia, Scotiabank ofrece simuladores precisos que muestran el impacto de los seguros y los posibles daños que pudieran surgir.
¿Cómo son las proyecciones de las mejores hipotecas en la actualidad para Latinoamérica?
Las mejores hipotecas para el 2026 serán aquellas que cuentan con soporte digital y que cuenten con tasas competitivas (flexibles). En Argentina, se esperan créditos más accesibles. En España y Chile, la banca financiera apuesta por las hipotecas en zonas verdes. Se recomienda seguir las ofertas del Itaú y HSBC (portal web), ya que son líderes en la innovación para jóvenes con miras a la adquisición de su primera vivienda.
¿Qué requisitos de elegibilidad son comunes para una hipoteca en México, Colombia o Perú?
Para estos países, los diferentes bancos existentes requieren en su mayoría de un historial crediticio sólido y con estabilidad laboral. En México, los puntos del Infonavit son una ventaja. En Colombia y Perú, la vinculación de nómina reduce la tasa de interés, debido a ser trabajadores estatales que están en planilla.
¿De qué manera influye el panorama económico en Argentina y Chile en la elección de un crédito hipotecario?
En Argentina, debido a su realidad actual, se tendrá que buscar la protección del valor del dinero. Por otra parte, en Chile el sistema es más previsible por su estabilidad y su realidad actual. Para los primeros compradores, la clave está en asesorarse, averiguar y analizar todas las opciones, de acuerdo a su necesidad y condición financiera.
DESCUBRE MÁS AQUÍ:
- ¿Cómo solicitar un Préstamo en Estados Unidos siendo Inmigrante?
- Portugal Abre Cursos Gratuitos de Idioma para Extranjeros
- Visa de Trabajo para Extranjeros: Todo lo que debes saber antes de aplicar
- Los Mejores Empleos Mineros: ¿Cómo Postular Correctamente?
- ¿Cómo Trabajar en Google? Carreras y habilidades que más buscan
- Enfermería en el Extranjero: Mejores Destinos para Trabajar y Crecer Profesionalmente
- Empleos Temporales para Hispanos: Cómo aplicar y evitar errores comunes
- De Empacador a Gerente: Los empleos de almacén con más futuro en USA.
- Errores Fatales al Hacer tu CV: ¿Cómo Evitarlos?
- Diversidad e Inclusión: Factores clave para elegir tu Próximo Empleo