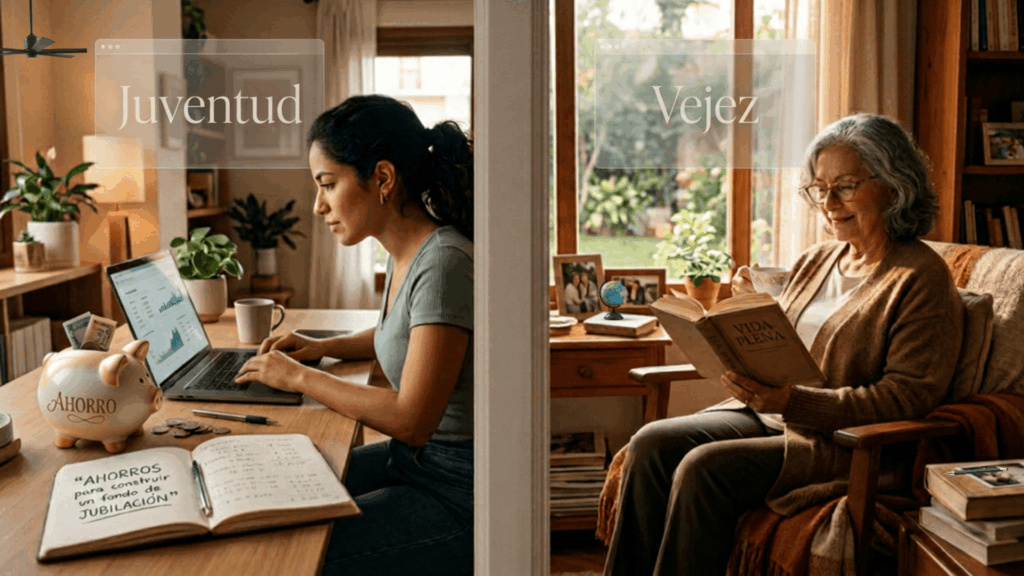
Quizás en algún momento de tu vida ¿te has preguntado si el trabajo que haces hoy te alcanzará para el mañana? en términos de dinero, ahorro y planificación; es decir, esto pensando obviamente en conseguir una adecuada jubilación, siendo ya unos adultos mayores de la tercera edad, así también una de las grandes dudas es el ¿Cómo armar tu propia jubilación? Si eres una persona que te interesa tu futuro y te preocupa qué será de ti siendo ya anciano, entonces esto es para ti, donde la correcta planificación de tu jubilación, será de gran ayuda, pero que todo es mejor y con grandes resultados, si se empieza ahora y no mañana.
Pero ¿Cuál es el mejor plan de jubilación para adultos jóvenes? ¿en qué puedo invertir mi dinero si soy joven? o que debes de hacer si aún eres joven, y ¿en qué es mejor invertir cuando se es joven?, esa y muchas interrogantes más, serán atendidas al largo del presente artículo, ello pensando en un mejor porvenir.
La idea de un plan de jubilación para disfrutar siendo adultos de la tercera edad, surge debido a que muchas personas pertenecientes principalmente a Latinoamérica, hoy en día, poco o nada pensaron en tal situación o simplemente no desean hacerlo, olvidando que el tiempo es lo más valioso para crear riqueza; tiempo que por cierto pasa y pasa, sin que le saques el máximo provecho, siendo jóvenes aún. Todo ello, pensando en el futuro (jubilación).
Pero qué es planificar para una jubilación, pensando en una inversión a largo plazo
En el presente artículo, se hablará y desarrollará la importancia de planificar un futuro retiro, la cual se construye siendo jóvenes. Por eso, el saber cómo planificar mi jubilación es una de las principales interrogantes a desarrollar, debido a su importancia crucial para contar con una libertad financiera siendo ancianos.
Si el objetivo es buscar y encontrar entre las variadas formas de cómo jubilarse joven y vivir tranquilos estando ya longevos. Dicho eso, la clave es ser constante y tener una visión estratégica desde ahora, si desde ahora, no mañana, ni después, ya que el tiempo pasa y pasa.
Aspectos relevantes a tener en consideración:
- Uno de los aspectos relevantes a tener en cuenta, es que el tiempo es el activo más importante para acumular riqueza, y disfrutar más adelante.
- Así también, el comenzar temprano reduce la presión financiera, estando ya en la edad adulta.
- Por otra parte, la toma de decisiones conscientes define nuestro bienestar y tranquilidad financiera en el futuro.
- Asimismo, recuerda que si es posible alcanzar el retiro anticipado con una estrategia clara, responsable y ordenada.
- Finalmente, la disciplina es el pilar fundamental para construir un patrimonio sólido y poder disfrutarlo en el futuro.
La realidad financiera de nuestra generación de hoy en día en Latinoamérica
El mundo siempre estará atravesando situaciones adversas ya sea político, religioso o incluso de pandemia, como esta última que golpeó fuertemente al planeta tierra; en fin ya ahora o después, siempre habrá situaciones adversas que ocasionaran la inestabilidad financiera en cada país, por eso si es que no se tiene un resguardo económico, será muy difícil sobrellevarla siendo ya adultos mayores. En las últimas décadas se están viviendo tiempos de cambios rápidos en la economía. Como consecuencia, esto nos obliga a ser activos en nuestras finanzas personales para jóvenes, y más aun siendo ya ancianos.
Por eso, no es posible ignorar el mercado laboral y el sistema de pensiones actual, que están cambiando y adaptándose después de cada acontecimiento que golpea fuerte al mundo. Por tal razón y entre otras, es crucial tomar un papel activo en nuestras finanzas, pensando en el futuro.
El desafío pensado en la longevidad y la seguridad social para el futuro
Haciendo una pequeña comparación con décadas atrás, la esperanza de vida hoy en día ha aumentado, lo que es una buena noticia siempre, pero que también es un gran desafío continuarla. La presión sobre los sistemas de seguridad social para los países principalmente situados en Latinoamérica crece, poniendo en tela de juicio o duda si se cuenta con la capacidad adecuada para cubrir las necesidades de sus ciudadanos en el futuro.
Tomando en cuenta eso, la clave está en entender que la seguridad social puede ser insuficiente para mantener nuestro nivel de vida. No se puede confiar ciegamente solo en esquemas gubernamentales, que enfrentan problemas de sostenibilidad a largo plazo (tiempo). Por eso, es de vital importancia fortalecer nuestras finanzas personales siendo jóvenes para asegurar nuestra tranquilidad, tanto financiera, social, como familiar para el futuro.
Por qué empezar hoy y no mañana, puede marcar una gran diferencia en el futuro
Quiero empezar señalando que el “tiempo es nuestro activo más valioso”, ello con el fin de construir un patrimonio sólido y sin complicaciones. Tú, al planificar desde ahora y no mañana, se pueden reducir riesgos económicos y lograr aumentar nuestros ahorros al contar a nuestro favor el factor relevante “tiempo”.
Tomar el control de cada una de nuestras finanzas personales siendo jóvenes hoy y no mañana, nos permite corregir errores y aprender de ellos, antes de que sea tarde (hablando de tiempo perdido). El pilar, la base de todo esto, es la disciplina que establezcamos ahora y no después, ya que será el fundamento de nuestra libertad financiera. No es nada descabellado pensar y actuar con determinación ahora, ya que eso, se convierte en la mejor inversión para nuestro futuro.
Que debo realizar para planificar mi jubilación con una visión estratégica
Primero, debemos de entender la siguiente frase: cómo planificar mi jubilación, esto es crucial para actuar y conseguir nuestra tranquilidad futura, siendo ancianos o longevos. Toma en cuenta, que esto no solo se trata de ahorrar dinero, es mucho más que eso. Es crear un plan de forma estratégica, que cambie junto y a favor de nosotros a lo largo del tiempo.
Dicho eso, una guía de planificación para nuestra jubilación debe ser realista, óptima y flexible, pensando siempre en nuestras prioridades o necesidades, ello con el objetivo de poder disfrutar de los resultados cuando llegue el momento de jubilarnos, siendo ya adultos de la tercera edad.
Definiendo nuestros objetivos para un retiro provechoso en el futuro
Para un plan sólido y sin complicaciones, debemos de fijar nuestras metas de forma clara y ordenada. Toma como referencia o imagina aquel estilo de vida deseado y los gastos futuros que podrías tener más adelante.
Para empezar con nuestra planificación, respondamos primero a las siguientes preguntas clave (referencia):
- Primero: ¿A qué edad queremos dejar de trabajar? (estando aún joven)
- Segundo: ¿Qué gastos mensuales necesitaremos para vivir bien?
- Tercero: ¿Qué actividades queremos realizar, estando ya jubilados?
- Cuarto: ¿Tendremos ingresos adicionales, como inversiones?
El impacto de la inflación en nuestros ahorros realizados en el futuro
Aunque no lo parezca, generalmente es común olvidar que el dinero pierde valor con el tiempo, una de los causantes de ello, es la inflación, el cual es un enemigo silencioso que disminuye nuestro poder adquisitivo, y por ende, se convierte en algo negativo para nosotros.
«La inflación es el impuesto que nadie eligió, pero que todos pagamos al ver cómo nuestros ahorros realizados a lo largo del tiempo, pierden fuerza con el paso de las décadas».
¿Entonces qué debemos de hacer? Para combatir esto, una excelente forma es que nuestros ahorros deben crecer, no estar simplemente guardados debajo del colchón o en los bancos, sin beneficio alguno. Por ello, el buscar y encontrar aquellas formas de invertir que superen la inflación anual, será una estupenda opción. Con ello, nuestro capital mantendrá su valor real a lo largo de los años.
Planificar con una visión estratégica, clara y óptima, significa adaptarnos a cambios económicos bruscos, que puedan presentarse. Para ello, debemos también de conocer el impacto de la inflación en nuestros países de origen y del alcance que tiene, para así poder tomar decisiones más acertadas y obtener una jubilación provechosa.
El poder del interés compuesto en las inversiones a largo plazo a nuestro favor
Una excelente estrategia en planificación para el futuro, son las inversiones pero de forma responsable. Dicho eso, el crecimiento de nuestro patrimonio se basa en el interés compuesto, eso gracias al invertir a largo plazo, se obtienen beneficios no solo sobre nuestro capital inicial, sino cada temporada, según lo invertido. También ganamos sobre los intereses que ya hemos acumulado. Este tipo de procesos acelera la acumulación de riqueza, cuyo principal personaje es el “tiempo”.
La magia de la reinversión constante en este tipo de inversión
Otra muestra clara de planificación a largo tiempo, con buenos resultados en ganancia es la reinversión de lo ganado. Dicho de otra forma, es la importancia del interés compuesto en el retiro que se basa en la acción de reinvertir cada moneda obtenida de la ganancia, no guardarla, ni gastarlo, sino únicamente y preferentemente en “reinvertirlo”. Esto tomando en consideración, que si no retiramos los beneficios obtenidos (ganancia), nuestro capital crece y crece de manera exponencial. Por tal razón, el secreto está en maximizar nuestros ahorros y qué mejor manera de hacerlo mediante la “reinversión” de forma consciente.
Continuando con la idea, para aprovechar esta modalidad de inversión, debemos seguir ciertos aspectos o pasos que a continuación se detalla:
- Paso inicial de la automatización: Este es el primer paso, que consiste en programar aquellas aportaciones recurrentes que se tenga, ello con el fin de evitar la tentación de gastar, recuerda cada moneda suma.
- Siguiente paso, la reinversión de dividendos: Este consiste en asegurar que cada rendimiento obtenido, con el objetivo que se sume al capital original o principal, que con el tiempo tendrá un valor mucho más grande, que superará tus expectativas de ahorro.
- Finalmente, el horizonte temporal: Recuerda y ten en consideración siempre, que esto no se trata de suerte o magia alguna, es constancia y disciplina en tus acciones, es decir, el mantener la inversión durante décadas es la clave, para obtener resultados positivos bajo el factor “interés compuesto”; el cual solo veras, grandes resultados a largo tiempo.
Respecto a los cálculos proyectados: El costo de la postergación y la no actuación temprana
La actuación con tiempo y la planificación debida, siempre será un plus a favor, pero a pesar de ello, es muy común pensar que podemos ahorrar más tarde, dejando siempre todo para después. Pero las matemáticas muestran una realidad diferente, nos da una cachetada, haciendo una clara señalización, que si pierdes el tiempo ahora, será muy tarde después.
Posponer el inicio de nuestras aportaciones puede costarnos millones de pesos, euros, soles, dólares, según el país de origen, la cual será un precio muy alto que pagar al momento de jubilarnos. No lo olvides, el tiempo es nuestro activo más valioso, y será muy beneficioso, si lo sabemos usar.
A grandes palabras: «El interés compuesto es la octava maravilla del mundo. Aquel que lo entiende, lo gana; aquel que no, lo paga».
Albert Einstein
A manera de ilustración, si comparamos a dos personas distintas, pero que invierten y reinvierten en lo mismo, la que comienza una década atrás (diez años) y la otra que empezó tarde, obviamente el que empezó en su debido momento (década atrás) tendrá más capital, hoy en día, y eso no es debatible. El simple hecho de realizar la postergación, es aquel enemigo silencioso de nuestra libertad financiera, que nos limita y no permite que crezcamos económicamente. Por ello, es fundamental tomar acciones justas y necesarias a partir de hoy, esta acción es la mejor decisión para nuestro bienestar futuro, la cual disfrutaremos estando ya ancianos.
Construyendo un fondo de emergencia como base de la libertad financiera más adelante
En términos sencillos, la verdadera libertad financiera empieza con una base segura, aquel respaldo, que nos permita afrontar con éxito aquellas situaciones de crisis. Antes de pensar en cualquier tipo de inversión, debemos primero contar con una red de seguridad, que nos brinde soporte o proteja de imprevistos (crisis) tanto locales, nacionales o internacionales.
Un fondo de emergencia es aquel escudo para nuestro dinero que tengamos. Sin este escudo, reflejado en un fondo de emergencia, aquellos gastos inesperados, que seguramente aparecerán tarde o temprano, pueden forzarnos a tomar decisiones apresuradas y por consecuencia, nos generara gastos o pérdida que afectara nuestro capital.
Aquella diferencia entre un ahorro para retiro y un fondo de liquidez
Para fines de crecimiento, la clave está en saber la diferencia entre ahorro a largo plazo y aquel dinero destinado para situaciones de emergencia. El ahorro para nuestra jubilación, será aquel dinero que crecerá con el tiempo. Por otra parte, el dinero para situaciones adversas, situaciones de emergencias debe estar listo para usar ahora, es aquel respaldo, para salir de las crisis que se presenten.
Tener claro esto, y darle la debida importancia a cada una de ellas, es saber separar estos fondos uno del otro, así evitamos usar aquel dinero destinado para nuestra jubilación, en aquellas situaciones de emergencia. Con ello, protegemos nuestro futuro y gozar ese capital en la vejez.
Aquellas estrategias para mantener la disciplina financiera
Para ser constantes y disciplinados, necesitamos basarnos y enfocarnos en un plan claro, conciso y ordenado. Al automatizar nuestros ahorros mensuales es y será una buena idea, con miras a un mejor futuro. Tómalo como aquel gasto seguro y necesario.
La disciplina financiera de forma continua y eficiente, ayudará a conseguir aquellas metas planteadas. Al priorizar nuestros fondos, protegemos nuestro futuro financiero. Consiguiendo así aquella libertad financiera, sin que aquellas situaciones de crisis, nos genere gastos o pérdidas fuertes o incluso sean manejables sin problema alguno.
El rol fundamental de un asesor financiero en nuestra trayectoria de inversión, con miras al futuro
Un error común, es que subestimamos el valor de una asesoría experta, la cual solo notamos hasta que nuestro capital crece. Estando en el mundo de las inversiones, otro pilar esencial es la capacitación o asesorías de aquellas personas expertas conocedoras en el tema, ya que habrá situaciones en donde las decisiones se vuelven más complejas y se necesite una visión técnica especializada; por lo tanto, un asesor financiero certificado nos ayuda y facilitará a navegar este entorno con seguridad y claridad, para obtener resultados positivos, sin tropiezos algunos.
Pero cuándo es el momento adecuado para buscar una ayuda profesional
Es crucial saber cuándo y cómo delegar parte de nuestra gestión financiera a personas expertas en el tema. Generalmente, tal situación sucede cuando nuestra cartera de inversiones es demasiado grande para manejarla por nuestra propia cuenta. Una señal clara para realizar la búsqueda de ayuda, es cuando al momento de investigar los mercados nos cuesta mucho tiempo y por ende afecta nuestra productividad, tanto social, económica o personal, entonces es el momento de buscar ayuda o asesoría profesional.
Si nuestras metas financieras son de características complejas, como por ejemplo el planear el retiro de jubilación y el ahorrar para otros proyectos futuros, se nos hace una tarea complicada, entonces es el momento de buscar ayuda. Un profesional nos ayuda a mantenernos enfocados sin perder de vista nuestros objetivos a largo plazo, los cuales fueron planteados desde un inicio. La objetividad, así como los datos reales o relevantes, es un gran beneficio de tener un asesor, debido a sus conocimientos y experiencia obtenida a lo largo de los años.
El beneficio de evaluar la ética y experiencia de un asesor
No basta con solo encontrar a alguien que diga ser experto en asesorías. Es muy importante ser rigurosos al momento de elegir a nuestro asesor. Y esto empieza con verificar que el asesor financiero tenga “certificaciones vigentes” esto es un punto esencial; estas certificaciones (vigente) aseguran que el profesional que conseguimos o queremos que trabaje para nosotros, tenga los conocimientos técnicos necesarios y si principalmente sigue un código de ética profesional, esos son los aspectos relevantes a tener en cuenta.
Cuando se esté realizando la evaluación de su experiencia que dice contar, debemos buscar transparencia, la cual será mediante sus recomendaciones o críticas señaladas a su experiencia o conocimientos sobre el tema. Un buen asesor explicará los riesgos existentes de cada inversión y evitará prometer resultados imposibles o engañosos.
En virtud a lo antes referido, es que se debe buscar a alguien que priorice nuestros intereses sobre las comisiones, una relación basada principalmente en la confianza y crecimiento mutuo, es lo ideal. Habrá muchos, que pintan cosas a medias o que simplemente son mentiras, por eso es importante buscar y ver sus recomendaciones o críticas, antes de contratar a un asesor.
Las principales opciones de ahorro para nuestra jubilación en el contexto Latinoamericano
El ampliar y explorar las múltiples opciones de ahorro para nuestra jubilación en Latinoamérica es una parte importante para nuestro futuro, la clave está en comparar las diferentes opciones y elegir la que mejor se adecue a nuestras necesidades y estilo de vida. Ello debido en gran manera, a que cada país tiene su propio sistema de gobierno y de política, la misma que puede afectar cómo ahorraremos para nuestra jubilación, por eso es preciso encontrar la mejor manera de ahorro o inversión que se ajuste a nuestra realidad y condiciones de vida.
El crear un adecuado plan de pensiones para latinoamericanos requiere entender bien cada sistema y estructura de cada país acorde a su realidad política o de gobierno, al hacer tal condición, nos ayudará a tomar las mejores decisiones en base a informaciones fundamentadas, ello con el fin de proteger nuestro futuro y bienestar estando ya jubilados.
Realizando un análisis en base a la realidad de Afores en México, país hispanohablante
Tomando como referencia al país de México, específicamente las Afores son esenciales para nuestra seguridad social y por ende nuestro estado financiero. Estas entidades manejan nuestros ahorros realizados y aportes continuos, a través de fondos especializados llamados Siefores (muy conocida en México). Estos fondos ya mencionados se ajustan al riesgo según nuestra edad o estilo de vida, para así brindar un servicio acorde a nuestros objetivos o condiciones de vida.
Asimismo, es crucial saber que las aportaciones obligatorias pueden no ser suficientes. Por eso, hacer aportaciones voluntarias agregando un flujo mayor o más continuo, es la clave para aumentar nuestro ahorro y aprovechar beneficios personales, financieros e incluso fiscales, más adelante.
Una perspectiva comparativa con otros sistemas de pensiones baja la modalidad de inversiones
Al mirar la realidad de cada país de Latinoamérica, podremos encontrar sistemas con diferentes niveles de madurez o desarrollo financiero. Por ejemplo, el ahorro para la jubilación para jóvenes chilenos (Latinoamérica) se basa en un sistema de capitalización individual. Este tipo modelo ha sido un referente, pero enfrenta desafíos de rentabilidad, los cuales se tendrá que lidiar con el tiempo.
Por otro lado, en contraste a ello, el ahorro para la jubilación para jóvenes peruanos combina fondos privados con flexibilidad en la gestión. Asimismo, el ahorro para la jubilación para jóvenes argentinos e incluso el ahorro para la jubilación para jóvenes bolivianos tienen dinámicas únicas ajustadas al entorno político y financiero de su país. Finalmente, la inflación, así como la estabilidad económica son clave en estos tipos de sistemas económicos.
De ahí la importancia de encontrar el mejor plan de pensiones para jóvenes latinoamericanos, se requerirá mirar más allá de los rendimientos históricos, la clave está en ampliar las opciones. Recuerda, es importante evaluar la solidez institucional de cada país, para ello, se tendrá que buscar planes que sean transparentes y que tengan bajas comisiones, así también que ofrezcan crecimiento a largo plazo, para un mejor disfrute siendo ancianos.
La importancia de la diversificación de activos para proteger nuestro patrimonio
Un factor muy relevante es la diversificación; es decir, es la clave para obtener un patrimonio duradero y rentable. Dicho de esta forma, al dividir nuestro capital en varios instrumentos, disminuimos el efecto de las caídas abruptas en sectores específicos, la cual no sentiremos tal aspecto negativo, gracias a la diversificación. Por consecuencia, esta estrategia es vital para mantener la estabilidad de nuestras inversiones a largo plazo, la cual se podrá afrontar de la mejor manera ante los cambios bruscos de mercado nacional o internacional.
Las inversiones en renta variable frente a una de renta fija
Para equilibrar nuestro portafolio, a efectos de tener estabilidad en nuestras inversiones, es importante entender la diferencia entre renta variable y renta fija, aspectos que pueden jugar a favor o en contra nuestra. Empecemos señalando que la renta variable, esta se da principalmente con las acciones, las cuales pueden crecer mucho más, pero son también mucho más volátiles, es decir, más ganancia, pero más riesgo también.
Por otro lado, se tiene a la renta fija, que se enfoca en los bonos, esta elección de inversión es mucho más segura y previsible, a comparación de la renta variable; pero es preciso señalar, que las ganancias son más bajas, aquí se opta por la seguridad y la estabilidad de ganancias. Esta renta es mucho más lenta y genera poca ganancia, pero se avanza al final de cuentas.
Para tener un correcto y eficiente portafolio, el secreto es encontrar la proporción correcta entre seguridad y riesgo, ello según nuestro nivel de condiciones para afrontar el riesgo que conlleva. Si tenemos la juventud y la disponibilidad a nuestro favor, entonces podemos invertir más en renta variable para aprovechar el crecimiento con el tiempo. Finalmente, a medida que envejecemos, la mejor opción es invertir más en renta fija para proteger nuestro capital en nuestras inversiones a largo plazo, ya que la renta fija, tiene la característica de ser más segura y previsible.
El papel de los bienes raíces y otros activos alternativos en estas modalidades de inversión
La opción para fines de inversión en los bienes raíces son una excelente alternativa, con el fin de tener una amplia “diversificación”. Estos tipos de activos suelen ser un refugio de valor contra aquellas situaciones de golpes de “inflación”, esto debido porque ofrecen ingresos pasivos periódicamente. Además, su baja correlación con la bolsa, sirve de ayuda para estabilizar nuestro patrimonio obtenido en el tiempo.
Asimismo, podemos considerar también otros tipos de activos alternativos, tales como: las materias primas o fondos de capital privado, ello según previa evaluación y análisis acorde a nuestras necesidades y estilo de vida. Continuando con la idea de los activos alternativos, estos añaden protección contra la volatilidad extrema, queramos o no, esto siempre sucederá tarde o temprano, incluso en varias oportunidades.
De ahí la importancia de integrar diferentes tipos de activos, ello con la finalidad de construir una estructura financiera fuerte que pueda enfrentar cualquier tipo de escenario económico adverso, que se presente o golpee a nuestro capital, ya sea por influencias o crisis nacionales o internacionales.
De qué manera puedo empezar a invertir desde joven contando con poco capital
Hoy en día gracias a la globalización, se han ampliado las formas de conseguir dinero e incluso ahora es mucho más fácil estar al día con la información de ofertas laborales; y la tecnología ha contribuido al cambio de las reglas a favor de los jóvenes.
En estos tiempos, ya no se necesita contar con un capital fuerte para empezar en el mercado financiero, la cuestión es tener un ingreso, aunque sea pequeño. Incluso hay opciones para presupuestos pequeños, que con el tiempo ese dinero crecerá mucho, para tu disfrute siendo ancianos. Por eso, aprender cómo empezar a invertir desde joven es el primer paso para crecer a largo plazo, no importa que empieces con algo pequeño, la idea es empezar y ganarle al tiempo, y no al revés. El tiempo jugará a tu favor o no, eso ya depende de ti y tus acciones.
La variedad de plataformas digitales y la democratización de las inversiones en la actualidad
La tecnología trajo muchos beneficios y una de ellas son las aplicaciones móviles y las plataformas (digitales) en línea, las cuales han abierto diferentes puertas a instrumentos anteriormente inaccesibles. Por ejemplo, en México, los sitios como “GBM+ o Bursanet” permiten abrir cuentas en plataformas, con la principal ventaja que pueden ser con poco dinero (presupuesto), lo que origina esto, es que la inversión sea más accesible para todos independientemente de su edad o capital (dinero).
Cuando se usa estas herramientas nos ayuda a invertir de manera automática, ahorrando tiempo y esfuerzo, según el plan de manejo de nuestro presupuesto. Asimismo, la correcta utilización de estas herramientas, mantiene nuestra disciplina sin mucho esfuerzo o muy poco trabajo a emplear. Para cerrar la idea en este punto, la clave es la constancia, no la cantidad inicial; ello debido principalmente al beneficio obtenido del “interés compuesto”, la cual nos ayudará a crecer a largo plazo, con ayuda del tiempo y la constancia.
La importancia de la educación financiera realizada de forma continua
Sin lugar a duda, la tecnología ha facilitado el acceso a herramientas o sectores profesionales, y una de ellas es la educación financiera, la cual con el manejo o contar con cierto conocimiento en ello, es clave para el éxito para nuestra inversión con miras al futuro. Dicho ello, entender cómo empezar a invertir desde joven requiere conocer y aprender sobre los riesgos existentes, así como el rendimiento, incluyendo la diversificación de nuestro capital invertido. Asimismo, es esencial dedicar nuestro tiempo a estudiar los conceptos y términos, con el fin de comprender el funcionamiento de nuestras inversiones realizadas.
Por eso, es importante usar recursos gratuitos, los cuales existen en una amplia variedad en la web, tales como: seminarios, talleres y blogs financieros con alto valor y sin costo alguno en muchos casos. Dicho ello, es también importante tener en cuenta, que nunca debemos invertir en algo que no entendemos o conocemos casi nada. El conocimiento es poder, y el entender y reconocer bien el mercado, nos brindara protección. Ante ello, el mantenerse actualizado continuamente nos ayudará a encontrar las mejores oportunidades posibles y poder ajustar nuestras estrategias de la mejor manera.
Los hábitos en nuestra vida que impactan nuestra salud financiera a largo plazo
El adoptar las correctas rutinas de forma consciente y sobre todo responsable es el primer paso para mejorar nuestras finanzas personales siendo joven. Esto es por cuanto, muchas veces, no vemos cómo nuestras decisiones diarias del día a día, cabe la redundancia, afectan significativamente nuestro ahorro o inversión, ya que generalmente el hábito predominante es el gasto continuo y no “el adecuado ahorro” o la búsqueda de generar más ingresos, que ayuden al crecimiento de nuestro ahorro. Si tu gasto es mucho más constante que tus hábitos de ahorro, eso impactará nuestra estabilidad financiera y por consecuencia no se podrá tener un panorama exitoso a nuestro favor en décadas posteriores.
Si bien es cierto que la disciplina es el pilar de la inversión y el ahorro, esta figura va más allá de los simples números a favor. Esto se trata principalmente de aquellos hábitos sostenibles que nos brinda aquella ayuda a construir un patrimonio fuerte y de continuo crecimiento con el tiempo. Y para obtener excelentes resultados, a lo antes mencionado se le debe de complementar con una adecuada planificación realizada con anticipación, de hacerlo así, lograremos que nuestro esfuerzo hecho hoy traiga muchos beneficios más adelante (futuro).
La importancia de evitar el endeudamiento innecesario, para obtener mejores resultados
Dentro de las diferentes barreras existentes en el mundo de la inversión, el mayor y más grande obstáculo suele ser el “uso excesivo” de créditos al consumo, es decir, gastar más de lo que generas (ingresos mensuales). Muchas veces estas barreras están relacionadas con las tarjetas de crédito, las cuales poseen altas tasas de interés y consumen en gran medida nuestros ingresos sin que lo notemos mes a mes.
Por tales consideraciones, es crucial evitar compras impulsivas que se financian a largo plazo, que al final es un gasto, que disminuye tu capital destinado para tu ahorro. Debemos de pensar antes de realizar cualquier compra, si es realmente necesario o si mejora nuestra vida, de no ser así, cancela o evita esas compras compulsivas; de no parar, será un gasto que limitará nuestra libertad financiera en el futuro.
La implicancia del equilibrio entre el disfrute presente y la previsión futura a nuestro favor
Teniendo el objetivo claro, que sin lugar a duda es lograr una buena salud financiera con excelentes resultados en lo invertido a lo largo de los años; y para alcanzar ello, no significa renunciar a todo aquello que disfrutamos hoy y que nos gusta realizar. Esto principalmente se trata de encontrar un equilibrio inteligente, que nos permita vivir el mañana, sin dejar de lado el presente.
Dicho de esta forma, es buscar y encontrar un equilibrio donde podamos disfrutar del presente, sin tener que llegar al punto de comprometer nuestra seguridad financiera a largo plazo; por ello, la correcta administración de ingreso y gastos dinerarios, será la clave para llegar a la libertad financiera.
Entonces, teniendo claro eso, sí podemos asignar parte de nuestros ingresos a experiencias agradables, ya sea vacaciones, compras o viajes, etc., pero hazlo de forma consciente, responsable, y obviamente cada cierto tiempo, no continuamente. Pero sin dejar de lado, la idea de mantener un porcentaje constante para ahorrar, nunca olvides eso. Así, podremos gestionar nuestras finanzas personales siendo jóvenes, de tal manera que no dañemos nuestro estilo de vida, para que sea sostenible y seguro ante imprevistos que se presenten, ya sea a corto o largo tiempo.
Conclusiones a tener en consideración
Para lograr la tan ansiada “jubilación digna” y disfrutarla sin complicación alguna siendo ya ancianos, requiere de mucha disciplina y una educación constante, ello debido a que cada año, siempre será diferente al ya transcurrido, ya sea bueno o malo para nosotros, y qué mejor manera de ponerlo a nuestro favor, con la autoeducación constante; para siempre saber qué es lo que está pasando o qué es lo que va a suceder ya sea a nivel nacional o internacional.
También es esencial contar con una visión clara, ordenada y estratégica de nuestras inversiones. Donde gracias al interés compuesto, la diversificación de activos y el buscar ayuda de expertos financieros son los pilares de nuestro crecimiento hasta llegar a la libertad financiera.
Recuerda, cada elección y acción que realicemos hoy en día en nuestros ahorros o plataformas de inversión marcará un antes y un después en nuestro futuro. La tan anciana libertad financiera se logra con un plan bien pensado y de forma estratégica. Nunca olvides, que este plan debe priorizar ahorrar más de lo que gastas, donde tu disciplina y esfuerzo serán la clave de tu éxito financiero.
Finalmente, invitamos a todos a actuar con esfuerzo y disciplina desde ahora, ello con el fin de mejorar nuestras finanzas para el disfrute en el futuro. Cada gesto o pequeños cambios en el gasto, así como en el aprender sobre “las inversiones” nos dará paz en los años venideros. El momento de cuidar nuestro futuro es ahora y no mañana, ni después, y gracias al uso de las herramientas digitales y al conocimiento para alcanzar nuestras metas, será cada vez más posible lograr una jubilación digna.
Preguntas frecuentes de cómo planificar nuestra jubilación desde joven
¿De qué manera podemos establecer una guía de planificación para la jubilación efectiva desde hoy?
Para tener una adecuada planificación, pero de forma estratégica, primero debemos saber qué es lo que queremos tener estando en la jubilación. Asimismo, es clave considerar cómo la inflación afectará nuestro dinero a lo largo de los años, por eso, es importante proyectar nuestros gastos futuros y ajustar nuestras metas según la economía del año en curso, y de los años siguientes. Una buena guía de planificación debe ser flexible y revisada constantemente, para así, se logre ajustar a nuestras necesidades actuales y posteriores.
¿Por qué la seguridad social de hoy en día nos obliga a repensar cómo jubilarse joven y con dignidad?
Respecto a la seguridad social (estado de gobierno) no siempre es suficiente, especialmente en lo que concierne a la vida más larga. Por eso, debemos cuidar nuestro futuro y no simplemente confiar en lo que el gobierno nos brinda. Por tal razón, es crucial ahorrar para nuestra jubilación de manera adicional, ello para no depender de nadie en el futuro. Solo así, lograremos mantener nuestro nivel de vida después de retirarnos, siendo ya ancianos.
¿Cuál es la importancia del interés compuesto con miras al retiro y cómo beneficia a los jóvenes?
Los frutos del interés compuesto, es la clave para el crecimiento de nuestro capital. Al invertir las ganancias obtenidas, obtenemos por consecuencia más ganancias y así sucesivamente. Esto es especialmente importante para los jóvenes, ya que tienen a su favor el tiempo (juventud), y solo será beneficioso, si se comienza a ahorrar desde joven, no importa si son en pequeñas cantidades, pero con el tiempo crecerán mucho. De ahí la importancia, que si esperamos demasiado, perdemos grandes sumas, por el tiempo dejado de actuar.
¿Es realmente indispensable contar con un fondo de emergencia antes de enfocarnos en el ahorro para la jubilación digna?
Por supuesto que sí, contar con un fondo de emergencia es esencial para nuestra libertad financiera, ya que será nuestro colchón ante las caídas. Contar con ese fondo, será aquel dinero rápido para gastos inesperados. De no tener un fondo de emergencias, podríamos entrar en la necesidad de vender nuestras inversiones a corto plazo. Por eso, es vital mantener separado nuestro dinero líquido para el fondo de emergencia y el ahorro para la jubilación. Al hacer eso, servirá de ayuda para mantener nuestra disciplina y esfuerzo financiero de forma estable.
¿En términos generales, cuál es el mejor plan de pensiones para jóvenes latinoamericanos según nuestra ubicación geográfica?
En cuanto al mejor plan de pensiones, esto va variar según el país de residencia y la administración política y financiera de cada nación. Por ejemplo, en México, es importante comparar las Afores. Por otra parte, en Perú y Chile, serán principalmente las AFP, ya que ofrecen más opciones. En cambio, en países como Argentina y Bolivia, los desafíos son diferentes debido a la inflación que están pasando. Por ello, es mejor diversificar y considerar mercados internacionales (fuera del país de origen) para obtener un plan efectivo y con mejores resultados.
¿Cómo empezar a invertir desde joven si contamos con un capital inicial muy pequeño?
Hoy en día, la tecnología facilita el acceso a los mercados tanto locales, como internacionales, y eso se da mediante las plataformas digitales como GBM+ en México, así también se tiene a Hapi, Xtb, Interactive Brokers, Etoro y entre otros, que son compatibles en varios países de Latinoamérica, la cual permite iniciar en el mundo de las inversiones, con poco capital.
También Tyba en Colombia y Perú. Estas herramientas permiten comenzar con inversiones a escalas mínimas, la cual sirve como punto de partida en la construcción de un portafolio que inicia pequeño, pero con el tiempo será grande, gracias al aporte constante.
¿Pero cuáles son los hábitos diarios que se requieren para llegar al éxito en nuestros ahorros, para la jubilación a largo plazo?
Para alcanzar el éxito financiero, la clave está en equilibrar el presente y el futuro, es decir, enfocarnos en los ahorros y los fondos. Para evitar el endeudamiento innecesario es crucial medir nuestros gastos y ahorros. La educación financiera constante y la diversificación de nuestros activos nos protegerán contra riesgos nacionales o internacionales. De seguir estos pasos, nuestras decisiones que tomemos hoy nos brindarán bienestar el día de mañana siendo ancianos.
DESCUBRE OTROS ARTÍCULOS:
- ¿Cómo solicitar un Préstamo en Estados Unidos siendo Inmigrante?
- Portugal Abre Cursos Gratuitos de Idioma para Extranjeros
- Visa de Trabajo para Extranjeros: Todo lo que debes saber antes de aplicar
- Los Mejores Empleos Mineros: ¿Cómo Postular Correctamente?
- ¿Cómo Trabajar en Google? Carreras y habilidades que más buscan
- Enfermería en el Extranjero: Mejores Destinos para Trabajar y Crecer Profesionalmente
- Empleos Temporales para Hispanos: Cómo aplicar y evitar errores comunes
- De Empacador a Gerente: Los empleos de almacén con más futuro en USA.
- Errores Fatales al Hacer tu CV: ¿Cómo Evitarlos?
- Diversidad e Inclusión: Factores clave para elegir tu Próximo Empleo